

Nesta postagem, retomo minha análise das teorias sobre as causas da inflação nas economias modernas. Na primeira parte, abordei as teorias dominantes; na segunda, discuti as teorias heterodoxas e outras teorias marxistas. Nesta terceira parte, apresento uma teoria do valor da inflação desenvolvida por Guglielmo Carchedi e por mim.
Em nossa opinião, qualquer explicação para a inflação nas economias capitalistas modernas deve partir da teoria do valor de Marx. Em todas as teorias convencionais, nas heterodoxas e até mesmo na maioria das que se dizem marxistas, falta o papel da criação de valor. Isso cria um buraco negro em qualquer análise da inflação. Para Marx, o valor é o gasto da força de trabalho humana no plano abstrato e é medido em tempo de trabalho, ou seja, o tempo trabalhado pela força de trabalho para o capital. Esse é o tempo efetivamente trabalhado na produção de mercadorias. Nem todo trabalho abstrato é produtor de valor: parte do trabalho é improdutiva (basicamente o comercial, o financeiro e o trabalho nos setores de armamentos e imobiliário). O trabalho improdutivo apenas redistribui valor. O trabalho produtivo é aquele que cria novo valor e mais-valia. Assim, em nossa teoria do valor da inflação, o valor é medido pelas horas trabalhadas nos setores produtivos.
A realização do valor requer a troca entre diferentes mercadorias e, portanto, o dinheiro atua como meio de troca. O dinheiro torna a troca possível e, assim, representa o valor. Se o dinheiro representa o valor, então as variações no dinheiro são determinadas pelas variações no valor. Essa é uma diferença fundamental entre a teoria monetarista e a teoria do valor da inflação, conforme expliquei na primeira parte. As autoridades monetárias apenas reagem às variações de valor, seja aumentando ou diminuindo a oferta de dinheiro, seja elevando ou reduzindo as taxas de juros sobre a posse de dinheiro em espécie ou sobre empréstimos; mas isso não altera o valor.
Na economia dominante, a inflação é definida como a variação nos preços das mercadorias no mercado. Em contrapartida, em nossa teoria do valor da inflação, a inflação é a diferença entre as variações na quantidade de dinheiro em circulação e as variações na produção de valor. Essa diferença se tornará importante ao considerarmos o impacto nos salários dos trabalhadores.
Definimos e medimos o valor como as horas de trabalho produtivo realizadas em qualquer período. Definimos e medimos a oferta monetária como o dinheiro em circulação. Nem toda a oferta monetária em uma economia capitalista circula com o objetivo de adquirir bens e serviços. Uma parte será acumulada, ou seja, mantida em reserva pelos capitalistas. Outra parte será utilizada para adquirir ativos financeiros (títulos, ações etc.) e imóveis (terrenos, edifícios). Esse dinheiro não circulará para a compra de bens e serviços e, portanto, não afetará a variação dos preços dos bens e serviços consumidos pelos trabalhadores.
Assim, em nossa medida da oferta monetária, ajustamos a oferta monetária (depósitos em bancos) pelo montante das reservas bancárias mantidas no Banco Central e pela velocidade do dinheiro em um dado momento. A velocidade do dinheiro é uma medida da rotatividade da oferta monetária. Se a velocidade for maior que um, isso significa que a oferta monetária foi utilizada mais de uma vez em um determinado período e, portanto, contribui para o total de dinheiro em circulação. Se a velocidade do dinheiro for inferior a um, isso indica que os detentores de dinheiro estão acumulando uma parcela maior da oferta, em vez de colocá-la no mercado de bens e serviços. Levando em conta esses ajustes, obtemos uma medida do “dinheiro em circulação” para um dado momento.
Podemos medir a magnitude da acumulação e da especulação financeira pela diferença entre a taxa de variação da oferta monetária e a taxa de variação ajustada pela acumulação e pela especulação em ativos financeiros. Na segunda metade do século XX, houve pouca diferença entre a taxa de variação da oferta monetária (depósitos bancários etc., ou M2 nas estatísticas financeiras dos EUA) e o dinheiro em circulação ajustado nos EUA. De fato, o M2 ajustado pela acumulação e pela especulação geralmente crescia mais rapidamente do que o M2. Isso porque a velocidade do dinheiro costumava ser superior a um, e a acumulação e a especulação financeira eram mínimas. No entanto, após 2000 e, especialmente, após 2008 e ao longo da década de 2010, a diferença entre o crescimento da oferta monetária e o crescimento do dinheiro em circulação aumentou acentuadamente. Esse foi o período da chamada “flexibilização quantitativa” adotada pelo Federal Reserve dos EUA. Grande parte das injeções monetárias do Fed acabou sendo acumulada ou utilizada para especulação em ativos financeiros, em vez de ser direcionada à compra de bens e serviços. A inflação medida pelo IPC dos EUA caiu para praticamente zero durante esse período, enquanto os preços dos ativos financeiros dispararam.
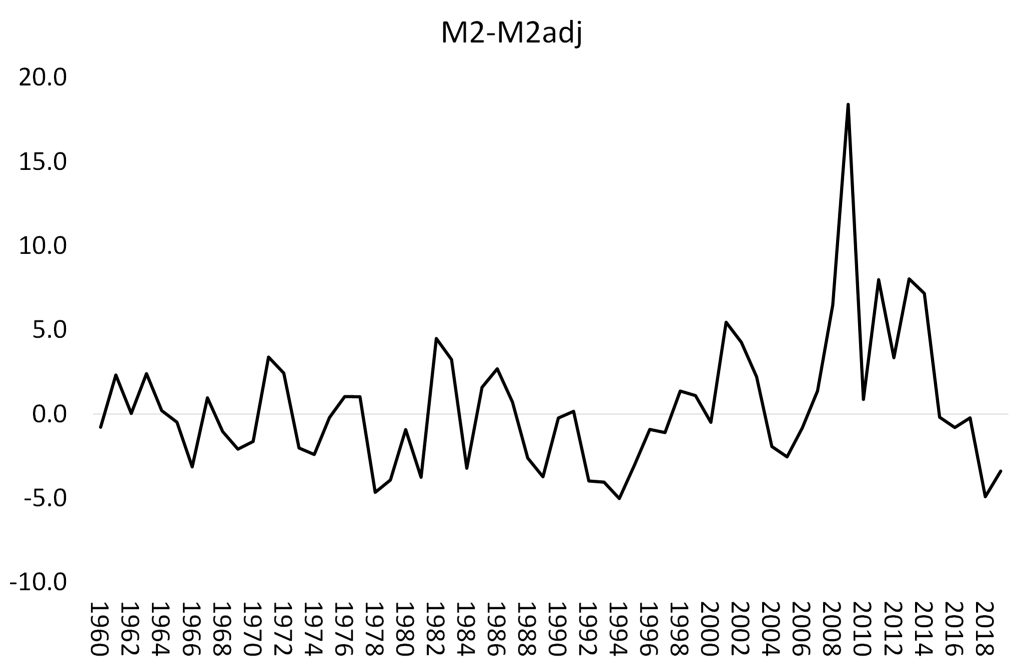
Figura 1: M2 – M2(ajustado). Fonte: FRED, cálculos do autor
Para obter a taxa de inflação em termos de valor, medimos a diferença entre a variação da oferta monetária ajustada e a variação das horas trabalhadas nos setores produtivos de uma economia. Se não houver diferença, não haverá inflação. A inflação surge quando a variação percentual da moeda em circulação é maior do que a variação do valor criado. A deflação surge quando a taxa de variação da moeda em circulação fica abaixo da taxa de crescimento do valor. A inflação aumenta quando a diferença entre a taxa de variação da moeda em circulação e a taxa de variação das horas trabalhadas se amplia; e, quando a diferença se reduz, a inflação diminui (desinflação).
O que determina esses dois fatores e qual deles é o fator determinante e qual o determinado? Comecemos pelas horas produtivas trabalhadas, nossa medida do valor criado. Ao longo de todo o período analisado (1949-2022), as horas trabalhadas aumentaram nos setores produtivos da economia dos EUA. Isso porque o aumento no número de trabalhadores empregados foi mais do que suficiente para compensar qualquer queda nas horas trabalhadas por funcionário, exceto quando os trabalhadores foram demitidos durante recessões (1957-8, 1974-5, 1980-2, 1991, 2001, 2008-9 e 2020). Nesses períodos, o total de horas trabalhadas diminuiu.

Figura 2: Alteração anual das horas trabalhadas (%). Fonte: FRED, cálculos dos autores.
Na teoria marxista, o crescimento do investimento leva a um aumento na proporção do capital constante (meios de produção) em relação à força de trabalho empregada, ou seja, a um aumento na “composição orgânica do capital”. A consequência de uma composição orgânica crescente é uma diminuição no valor criado por unidade de capital investido; em outras palavras, uma queda na taxa de lucro sobre o capital investido. Ao longo de todo o período de 1949 a 2022, observa-se uma correlação positiva entre a queda na taxa de lucro sobre o capital e a desaceleração do crescimento das horas trabalhadas em relação ao capital investido.
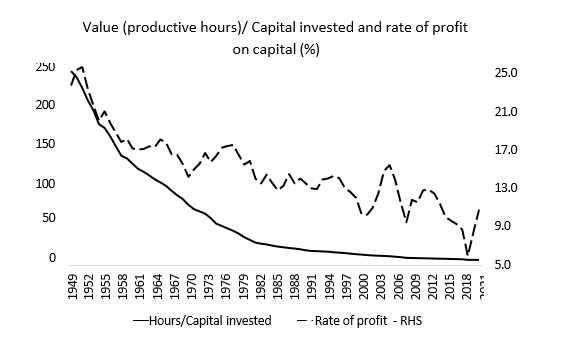
Figura 3: Valor (horas produtivas)/Capital investido e taxa de lucro sobre o capital (%). Linha cheia: horas/capital investido. Linha tracejada: taxa de lucro. Fonte: FRED, cálculos do autor
A “taxa de inflação em valor” anual é a diferença entre a variação anual da oferta monetária ajustada e a variação anual das horas produtivas trabalhadas. Ao longo de todo o período de 1949 a 2022, o crescimento da oferta monetária ajustada foi, em média, de 6,6% ao ano, e o crescimento das horas trabalhadas nos setores produtivos foi, em média, de 1,4% ao ano. Assim, a taxa de inflação em termos de valor foi, em média, de 5,2% ao ano (6,6% – 1,4%).

Figura 4: M2(ajustado) e horas trabalhadas (alteração anual em %) 1949-2022. Curva superior: mudança do M2 ajustado (média anual = 6,6%); curva inferior: mudança das horas produtivas trabalhadas (média anual = 1,4%). Fonte: FRED, cálculos dos autores.
Ao longo de todo o período, a taxa de crescimento da oferta monetária diminui, enquanto a variação nas horas trabalhadas aumenta lentamente. Assim, a taxa de inflação em termos reais diminui ao longo de todo o período — na prática, houve desinflação (uma queda na taxa de inflação). A desinflação tem sido a tendência de longo prazo desde o fim da Segunda Guerra Mundial até o final da década de 2010.

Figura 5: Taxa anual de inflação em valor (%). Fonte: FRED, cálculos dos autores.
No entanto, é possível distinguir dois subperíodos no intervalo de 1949 a 2022. O primeiro vai de 1949 a 1981 e o segundo, de 1982 a 2019. No primeiro período, a taxa de inflação anual em valor aumenta, determinando um período inflacionário. No segundo período, a taxa de inflação anual em valor diminui, o que determina um período desinflacionário. A taxa em valor acelera no primeiro período porque a oferta monetária ajustada cresce mais rapidamente do que as horas trabalhadas (ver a figura acima). Isso ocorreu particularmente na década de 1970, quando as horas trabalhadas estagnaram ou diminuíram (ver a Figura das horas acima). A taxa de inflação subiu acentuadamente na década de 1970, enquanto as horas trabalhadas cresceram muito lentamente e, de fato, caíram drasticamente nas recessões de 1974-75 e 1980-82. Assim, a economia sofreu o que foi chamado de “estagflação”.
A reação das autoridades monetárias à desaceleração do crescimento do valor foi aumentar a oferta monetária para impulsionar a atividade econômica, o que causa uma aceleração do crescimento da moeda em circulação. Mas isso não levou a um aumento mais rápido das horas trabalhadas. Como resultado, a taxa de inflação em valor estava subindo mais de 10% ao ano no final da década de 1970 (ver a figura acima). Assim, as autoridades monetárias dos EUA, agora sob o comando do então presidente do Fed, Paul Volcker, mudaram radicalmente de rumo e adotaram uma política monetária mais restritiva. A taxa de crescimento da moeda em circulação foi reduzida a menos da metade até o final da década de 1980. A inflação (aceleração dos aumentos de preços) foi substituída pela desinflação (desaceleração dos aumentos de preços). De fato, após o fim da Grande Recessão e ao longo da década de 2010, a inflação praticamente desapareceu (ver a figura acima).
As variações no valor dependem de fatores objetivos, como o aumento da força de trabalho empregada (mais horas) e a queda da taxa de lucro (menor crescimento nas horas). Mas as variações na oferta monetária dependem da reação subjetiva das autoridades monetárias e do setor financeiro a essas mudanças objetivas na economia. O Federal Reserve dos EUA flexibiliza sua política monetária quando considera que a economia está enfraquecendo e a torna mais restritiva quando considera que a inflação está acelerando.
Em nossa opinião, é a variação na criação de valor — que é o fator objetivo nos preços — que determina a reação subjetiva das autoridades monetárias. As autoridades monetárias acreditam que podem conter a deterioração da economia aumentando a oferta monetária, com a crença equivocada de que mais dinheiro pode pôr fim a qualquer declínio no investimento e no crescimento do PIB. Assim, as autoridades aumentam a quantidade de dinheiro mais rapidamente do que a quantidade de valor criado. Dessa forma, com uma política monetária ativa, a inflação torna-se uma característica permanente das economias modernas, embora a taxa de inflação dos preços varie: em primeiro lugar, devido a mudanças no crescimento do valor novo (horas trabalhadas) e, em segundo lugar, devido à magnitude relativa da reação das autoridades monetárias ao alterar o crescimento da moeda em circulação.
Existe suporte empírico para a visão de que as variações no valor (horas trabalhadas) são o fator determinante da taxa de inflação do valor? Em primeiro lugar, há uma correlação relativamente alta entre a taxa de lucro sobre o capital e a variação nas horas trabalhadas (0,66). Em segundo lugar, há uma correlação relativamente alta entre a variação nas horas trabalhadas e as variações na moeda em circulação (0,60). A correlação não prova causalidade. Mas essas altas correlações indicam a “possibilidade” de uma relação causal. E há fortes razões teóricas para supor que as variações no valor causam variações na circulação monetária, e não o contrário.
E podemos acrescentar um teste estatístico de causalidade. Um teste de causalidade de Granger sobre a direção da causalidade entre as variações no valor (horas trabalhadas) e as variações na moeda em circulação constata que a “hipótese nula” não se sustenta para as variações no valor que levam a variações na moeda em circulação, o que implica uma conexão causal, enquanto se sustenta para as variações na moeda em circulação que causam variações no valor, o que implica a ausência de conexão causal. Isso tende a confirmar empiricamente a proposição de que o crescimento do valor é o fator objetivo da inflação e que as injeções monetárias são a reação subjetiva das autoridades.
Em resumo, apenas nosso modelo de inflação se baseia na teoria do valor de Marx. Construímos uma taxa de inflação baseada no valor, medida pela diferença entre a variação percentual da moeda em circulação em toda a economia e a variação percentual do valor, ou seja, as horas que foram despendidas na produção de mercadorias. As variações no valor são o resultado da interação entre duas forças opostas: um aumento nas horas devido à reprodução ampliada do capital (mais trabalhadores, jornada de trabalho ou ano mais longo) e uma queda no crescimento das horas trabalhadas devido ao aumento da composição orgânica do capital e à queda da taxa de lucro.
Assim, a teoria do valor da inflação incorpora tanto o papel da taxa de lucro e o crescimento do investimento, conforme enfatizado na segunda parte desta série de posts por Mavroudeas et al., quanto o papel da moeda, conforme levantado por Shaikh na segunda parte. Combinando esses elementos, chegamos à nossa teoria. Nas economias modernas, a moeda é administrada pelo sistema monetário (bancos centrais, bancos comerciais), com um certo grau de autonomia relativa. As autoridades monetárias manipulam a oferta monetária conforme sua avaliação da situação econômica. Esse é o elemento subjetivo que, com o elemento objetivo (o crescimento do valor), determina a inflação.
E aqui está a implicação interessante. Tanto o índice oficial de preços ao consumidor quanto o deflator do PIB apresentam alta correlação com nossa taxa de inflação em termos de valor. Mas a taxa média anual de inflação em termos de valor, de 1949 a 2019, é muito mais alta — 5,2% ao ano — em comparação com 3,4% (IPC) e 3,1% (deflator do PIB).
Isso sugere que os salários reais dos trabalhadores, quando medidos em termos de valor (ou seja, em horas trabalhadas para obter bens), aumentaram muito menos do que quando medidos em relação à inflação oficial de preços. Analisaremos essa questão com mais detalhes na quarta parte, que também abordará por que a inflação disparou após o fim da recessão pandêmica em 2020 e se a inflação veio para ficar após o período de desinflação de 1982 a 2019.
Artigo originalmente publicado em: www.thenextrecession.wordpress.com
Leia a parte 1 desta série: Teorias da inflação: parte um – a teoria dominante.
Leia a parte 2 desta série: Teorias da inflação: parte dois – as teorias heterodoxa e marxista.