
Guglielmo Carchedi e eu elaboramos uma teoria da inflação há vários anos e concluímos um artigo, aceito para publicação em um periódico marxista. Disponibilizo aqui uma versão resumida do nosso trabalho.
Dividi o artigo em quatro partes: 1) teorias dominantes da inflação; 2) teorias heterodoxas e outras teorias marxistas; 3) nossa teoria, chamada de “teoria do valor da inflação”; e, finalmente, 4) uma discussão sobre a aplicação da nossa teoria ao recente aumento da inflação após a conclusão do artigo.
Vamos começar pela primeira parte: as teorias dominantes.
As causas da inflação têm sido um enigma para a economia convencional. Como Walter Munchau afirmou no Financial Times em 2020: “Os administradores dos bancos centrais não entendem realmente como a inflação funciona. Existem muitas teorias e abordagens, teóricas e estatísticas, mas nenhuma que tenha conseguido explicar de forma consistente o que acontece no mundo real”. Charles Goodhart, da London School of Economics, foi ainda mais incisivo em 2021: “O mundo está, neste momento, em um estado verdadeiramente extraordinário porque não temos uma teoria geral da inflação”. Por quê? Porque as teorias convencionais ou dominantes da inflação não conseguiram oferecer uma explicação robusta para as variações nos preços de bens e serviços nas economias modernas.
A visão predominante sobre a inflação pode ser dividida em três grupos: 1) a teoria monetarista; 2) as teorias keynesianas de “excesso de demanda” ou de pressão de custos; e 3) a teoria das expectativas dos bancos centrais.
A teoria monetarista da inflação sustenta que a inflação é um fenômeno puramente monetário, ou seja, que é determinada pela variação da quantidade de moeda em relação às variações da quantidade de produção. O renomado monetarista Milton Friedman argumentou que “a inflação é sempre e em todo lugar um fenômeno monetário, no sentido de que ela é e só pode ser produzida por um aumento mais rápido da quantidade de moeda do que da produção“.
A perspectiva monetarista baseia-se na identidade matemática 𝑀.𝑉 = 𝑃.Y, em que 𝑀 representa a oferta monetária, 𝑉 é a velocidade de circulação da moeda (que mede a frequência com que o dinheiro circula na economia), 𝑃 é o nível geral de preços e 𝑌 é a produção real da economia. M.V representa o dinheiro em circulação e P.Y representa o valor nominal da receita na economia. O monetarismo argumenta que o lado esquerdo da equação determina o direito. Assim, assumindo que a velocidade de circulação da moeda (V) permanece constante, se M aumentar mais rapidamente do que Y, haverá aumento de preços, isto é, inflação (P = M.V/Y). Portanto, as variações em M determinam as variações em P.
Mas essa equação é uma identidade; o sentido da causa não pode ser previamente determinado. A posição de Marx era oposta ao sentido atribuído pela teoria monetarista. Para Marx, o dinheiro não é valor, mas a representação do valor. Portanto, são as mudanças no valor/preço das mercadorias que determinam o volume de dinheiro em circulação.
“Se a velocidade de circulação é dada, então a quantidade de meios de circulação é simplesmente determinada pelos preços das mercadorias. Os preços são, portanto, altos ou baixos, não porque haja mais ou menos dinheiro em circulação, mas há mais ou menos dinheiro em circulação porque os preços são altos ou baixos.” (Marx, Contribuição à crítica da economia política, 1859).
As mudanças em P (preços de produção) determinam as mudanças em M.V (dinheiro em circulação). E os preços mudam como resultado de mudanças no valor (Y), medido pela quantidade de tempo de trabalho necessário para produzir todas as mercadorias. Se o valor das mercadorias aumenta ou diminui (ou seja, se mais ou menos trabalho é necessário para sua produção), mais ou menos dinheiro é necessário para sua circulação. Isso ocorre porque o dinheiro é a representação do valor, não o valor em si, que provém do dispêndio de trabalho humano, e não do dinheiro em si.
Quem está certo, Friedman ou Marx? As mudanças na oferta monetária (M) levam a mudanças nos preços (P), ou vice-versa? Existe uma correlação estreita entre as mudanças na oferta monetária (M) e as mudanças nos preços (P)? A Figura 1 mostra as variações percentuais anuais da oferta monetária dos EUA (M2) e da inflação, medida pelo deflator implícito do PIB. A correlação entre os dois parece relativamente forte até a década de 1990. Mas, a partir daí, o crescimento da oferta monetária nos EUA teve uma tendência de aceleração, enquanto o deflator de preços desacelerou. Houve até mesmo uma correlação negativa. Ao longo de todo o período, a partir de 1960, a correlação entre a oferta monetária e os preços foi baixa (0,21).
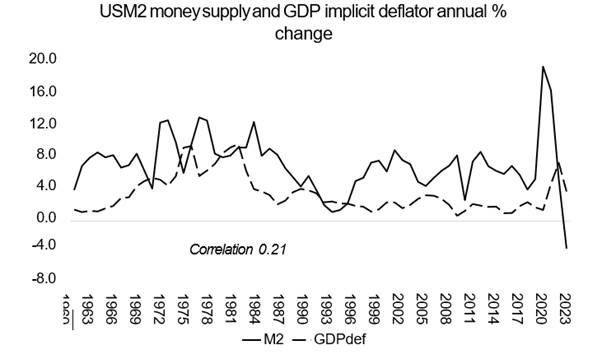
Um fator crucial para a fraca correlação entre as variações na oferta monetária e nos preços é que a oferta monetária e a quantidade de moeda em circulação não são a mesma coisa. A acumulação de dinheiro e o uso da moeda para a aquisição de ativos financeiros podem alterar consideravelmente a relação entre a oferta monetária e os preços. De fato, como mostra a Figura 1, o crescente descompasso entre o crescimento da oferta monetária e o deflator do PIB a partir de meados da década de 1990 sugere um desvio de capital de ativos produtivos para ativos financeiros.
Assim, a teoria monetarista de Friedman não se sustenta para explicar a inflação nos EUA no período pós-guerra. Em uma publicação posterior, mostrarei que são as mudanças nos preços de produção (ou no valor das mercadorias) que impulsionam a “circulação monetária” – o oposto do monetarismo.
A segunda teoria dominante é a keynesiana. Esta é a principal explicação entre as teorias dominantes. Um exemplo clássico da versão de “pressão de custos” dessa teoria foi recentemente apresentado por Jason Fulman, ex-conselheiro econômico da Casa Branca: “Quando os salários aumentam, os preços também aumentam. Se o preço do combustível de aviação ou dos ingredientes alimentícios subir, as companhias aéreas e os restaurantes aumentam seus preços. Da mesma forma, se os salários dos comissários de bordo ou dos garçons aumentarem, eles também aumentam os preços. Isso decorre do bom senso e da microeconomia básica” (Fulman, 2022). As causas da inflação, aparentemente, são o aumento dos custos das matérias-primas e as tentativas dos trabalhadores de obter salários mais altos. Isso força as empresas a aumentarem os preços para manter os lucros. Essa é a teoria da inflação de pressão de custos.
Marx já havia respondido a essa teoria em 1865. Ao debater com o sindicalista Weston, que argumentava que os aumentos salariais causariam inflação, Marx defendeu que o aumento dos salários é a “reação do trabalho contra a ação anterior do capital” e que “os aumentos salariais geralmente ocorrem na mesma proporção que os aumentos de preços anteriores” (Marx, Valor, preço e lucro, 1865). Além disso, Fulman ignora que os efeitos dos aumentos salariais ou dos preços das matérias-primas sobre os preços poderiam ser contrabalançados por lucros menores. Dada uma certa quantidade de valor, se os salários sobem/caem, os lucros caem/sobem e os preços podem permanecer inalterados. O argumento de Fulman pressupõe que a lucratividade deve ser mantida “a todo custo”.
Um estudo do FMI de 2022 abordou essa questão, montando um banco de dados de episódios passados em economias avançadas, remontando à década de 1960. O estudo constatou que “espirais de preços e salários, pelo menos definidas como uma aceleração sustentada de preços e salários, são difíceis de encontrar no registro histórico recente. Dos 79 episódios identificados com aceleração de preços e salários desde a década de 1960, apenas uma minoria apresentou aceleração adicional após oito trimestres. Além disso, a aceleração sustentada de preços e salários é ainda mais difícil de encontrar quando se observa episódios semelhantes aos atuais, em que os salários reais caíram significativamente. Nesses casos, os salários nominais tenderam a acompanhar a inflação para recuperar parcialmente as perdas de salários reais, e as taxas de crescimento tenderam a se estabilizar em um nível mais alto do que antes da aceleração inicial. As taxas de crescimento salarial foram, em última instância, consistentes com a inflação e a rigidez do mercado de trabalho observadas. Esse mecanismo não levou a uma dinâmica de aceleração persistente que possa ser caracterizada como uma espiral de preços e salários”. Em episódios inflacionários, os salários apenas tentam acompanhar os preços. E, mesmo assim, os aumentos salariais não causam “espirais de preços e salários”, o que corrobora a visão de Marx em 1865.
Uma variação da visão keynesiana é a teoria da inflação “causada por demanda”, segundo a qual a pressão inflacionária resulta de um “hiato de produção” positivo – quando o PIB real excede o “PIB potencial”, definido como a produção nos limites da capacidade produtiva, incluindo o pleno emprego. Assim, a inflação resulta do “excesso de demanda” em uma economia (isto é, acima do limite da capacidade de oferta). Esse “excesso de demanda” pode ser devido a uma política fiscal expansionista do governo ou ao rápido aumento dos salários em um cenário de pleno emprego, agravado por uma queda no “PIB potencial”, possivelmente devido a restrições na cadeia de suprimentos e a choques energéticos.
Qual é a evidência para essa teoria da “demanda excessiva”? Os keynesianos se referem à “relação inversa” entre as variações nos salários e nos preços e/ou entre as variações no desemprego e nos preços. A primeira teria uma correlação positiva e a segunda, uma correlação inversa (maior desemprego corresponderia a uma menor inflação). Graficamente, essa relação inversa assumiria a forma de uma curva, como A.W. Phillips argumentou inicialmente com sua chamada Curva de Phillips em 1958. A evidência para a economia americana do pós-guerra é que, longe de ser uma curva (ou seja, uma relação inversa), a relação de Phillips é, em geral, plana. Aqui está o nosso próprio cálculo para os EUA.

Outros estudos empíricos também mostram que a curva de Phillips é plana – em outras palavras, não há correlação inversa entre salários ou preços e desemprego. O presidente Daly, da Diretoria do Banco Central de São Francisco, concluiu que “a relação entre desemprego e inflação tornou-se muito difícil de identificar”. O economista do BIS, Borio, concorda: “a resposta da inflação a uma medida frouxa do mercado de trabalho tendeu a diminuir e tornou-se estatisticamente indistinguível de zero”. E, mais recentemente, ele concluiu que “a inflação provou ser inesperadamente insensível à variação econômica – a curva de Phillips é muito plana” (Borio, 2021). O ex-presidente do Fed, Jay Powell, também reconheceu o problema: “Houve um tempo em que havia uma forte ligação entre desemprego e inflação. Esse tempo já passou” (Powell, 2021). Essa conclusão incômoda também foi alcançada anteriormente por dois economistas proeminentes da corrente dominante. Solow (2018) observou que “a inclinação da própria curva de Phillips tem se achatado desde a década de 1980 e agora é bastante pequena”. E Gordon (2018) corroborou essa observação: “A inclinação da relação entre inflação e desemprego no curto prazo se achatou”.
Então, por que economistas e banqueiros centrais continuam a propagar uma teoria com pouco respaldo empírico? Gavyn Davies, keynesiano e ex-economista-chefe do Goldman Sachs, explicou: “Sem a Curva de Phillips, toda a complexa parafernália que sustenta a política dos bancos centrais de repente parece muito instável. Por essa razão, a Curva de Phillips não será abandonada facilmente pelos formuladores de políticas” (Davies 2017). Mas a teoria não se torna menos instável ao negar as evidências empíricas que a contradizem.
A terceira teoria dominante sobre a inflação é ainda mais frágil. Ela é promovida por bancos centrais e por agências internacionais. Trata-se da teoria das expectativas inflacionárias. Nela, a inflação é causada pela psicologia dos agentes econômicos. Se os preços sobem, as expectativas dos consumidores em relação ao aumento de preços também aumentam e levam à aceleração da inflação. Como afirma o FMI: “É possível que as mudanças na inflação atual e na inflação esperada sejam impulsionadas por mudanças nas expectativas sobre o estado futuro da economia. Por exemplo, se empresas e famílias esperam que a economia entre em recessão em um futuro próximo e que a inflação seja menor do que hoje, elas começarão a cortar seus gastos com consumo e investimento agora, exercendo pressão para baixo sobre a inflação atual”.
Mas as expectativas dos consumidores ou das famílias em relação a um aumento da inflação não explicam por que os preços já estão subindo. O economista do Federal Reserve, Rudd, destaca que “sem surpresas, as poucas evidências que temos sugerem que as empresas dão pouca atenção às previsões das condições econômicas agregadas, incluindo a inflação”. Sim, se a inflação cair no longo prazo, então, “sem surpresas”, famílias e empresas esperarão que a inflação caia. Portanto, “há uma correlação sugestiva de baixa frequência entre uma estimativa da tendência estocástica de longo prazo da inflação e as medidas de pesquisas sobre a inflação esperada de longo prazo”. No gráfico abaixo, à medida que a inflação desacelera, as expectativas ou previsões de desaceleração da inflação também a acompanham. Mas as expectativas seguem as taxas de inflação, e não o contrário.

Rudd conclui: “Economistas e formuladores de políticas econômicas acreditam que as expectativas de inflação futura das famílias e das empresas são um determinante fundamental da inflação real. Uma revisão da literatura teórica e empírica relevante sugere que essa crença se baseia em fundamentos extremamente frágeis, e pode-se argumentar que aderir a ela acriticamente poderia facilmente levar a sérios erros de política”. Os bancos centrais deveriam ficar atentos.
Assim, temos três teorias dominantes sobre a inflação: o monetarismo; a teoria keynesiana da inflação de custos e do “excesso de demanda”; e a teoria das expectativas, nenhuma das quais é convincente nem corroborada por evidências empíricas. Não é de admirar que a corrente econômica dominante não tenha “uma teoria geral da inflação”.
Na próxima parte, discutirei teorias heterodoxas e outras teorias marxistas sobre a causa da inflação.